
La oportunidad para presidentes de bancos y juntas directivas no consiste en automatizar el criterio profesional, sino en darle mejores herramientas para actuar.
Por Mijares Consulting
Principales conclusiones
La IA ya está transformando Cumplimiento: el debate dejó de ser si los bancos la utilizarán, para centrarse en cómo implementarla de forma segura, efectiva ,y gobernada.
El objetivo no es generar más alertas, sino mejores decisiones: la IA puede ayudar a reducir ruido, priorizar investigaciones y dirigir los recursos de cumplimiento hacia los casos de mayor relevancia.
De KYC y KYT a “Know Your Context”: además de conocer al cliente y sus transacciones, la IA permite incorporar contexto, comportamiento esperado, pares comparables y cambios históricos para entender mejor el riesgo.
Los modelos deben especializarse: XGBoost puede apoyar la priorización de alertas, modelos temporales como LSTM el análisis de patrones transaccionales, y los LLM la interpretación y explicación de resultados.
La IA debe apoyar, no sustituir, al profesional de cumplimiento: las decisiones materiales continúan bajo control humano. Nuestro enfoque utiliza IA explicable y mantiene al investigador como autoridad final.
La explicabilidad es fundamental: probabilidades, nivel de prioridad, confianza del modelo y factores SHAP permiten entender por qué un caso recibió determinada clasificación, en lugar de depender de una “caja negra”.
El objetivo de un programa de cumplimiento no debería ser producir más alertas. Debería ser identificar mejor lo que merece investigación, actuar oportunamente, y sustentar cada decisión.
Con esa premisa participamos recientemente en una conferencia de cumplimiento en Puerto Rico, donde presentamos la sesión “IA en Compliance: cómo transformar el monitoreo y la toma de decisiones. Menos ruido, mejores alertas, y decisiones de mayor calidad con IA”.
Además de conversar sobre tecnología, presentamos una demostración de nuestra aplicación de inteligencia artificial para apoyar el análisis de actividad transaccional y la priorización de alertas.
Nuestra principal conclusión de la conferencia es esta: el valor de la IA en cumplimiento no está solamente en procesar más datos. Está en ayudar al banco a comprender mejor qué está ocurriendo, qué merece atención, y qué evidencia necesita antes de decidir.
De conocer al cliente a comprender su contexto
Una de las ideas más interesantes discutidas durante la conferencia fue ampliar la mirada desde Know Your Customer (conocer al cliente) y Know Your Transaction (conocer sus transacciones) hacia Know Your Context: comprender el contexto.
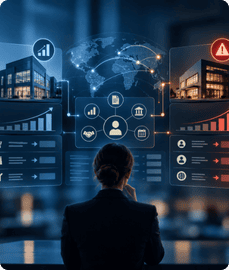
Conocer quién es un cliente y cuánto dinero mueve no siempre explica suficientemente su comportamiento. También importa entender su actividad económica, relaciones comerciales, estacionalidad, contrapartes y evolución frente a lo que razonablemente se esperaba.
Imaginemos dos empresas que duplican sus transferencias internacionales. Una podría estar atendiendo un aumento estacional de ventas documentado. La otra podría estar enviando fondos a nuevas contrapartes sin una justificación comercial verificable. El incremento numérico es parecido; las preguntas que debe formular el investigador son distintas.
Ese es el tipo de análisis que buscamos fortalecer con IA: conectar información que, examinada por separado, puede resultar insuficiente.
La implicación también es comercial. Una evaluación más contextualizada puede ayudar a evitar el de-risking indiscriminado: restringir o terminar relaciones con categorías completas de clientes sin valorar adecuadamente sus circunstancias individuales. Reguladores han defendido la evaluación caso por caso y reconoce que las nuevas tecnologías, utilizadas responsablemente, pueden mejorar tanto la efectividad del cumplimiento como la inclusión financiera.
Comprender mejor el riesgo no significa aceptar cualquier relación. Significa contar con mejores fundamentos para conservarla, imponer controles adicionales, o terminarla.
Lo que mostramos: modelos especializados, no una sola IA que hace todo
Nuestra propuesta parte de una distinción importante: priorizar alertas, identificar cambios de comportamiento, y redactar un análisis son tareas diferentes. No conviene tratarlas como si fueran el mismo problema. La arquitectura presentada combina tres funciones:
XGBoost para priorizar alertas. Utiliza información estructurada del cliente y de su actividad para asignar puntuaciones y ordenar la atención. La aplicación incorpora explicaciones de los factores que influyen en el resultado, para que el investigador no reciba solamente un número, sino elementos para cuestionarlo y revisarlo.
LSTM como componente orientado al análisis temporal. Este tipo de red neuronal permite trabajar con secuencias: no solo observar una actividad aislada, sino estudiar cómo evoluciona. En el prototipo documentado, LSTM permanece experimental; su utilización para monitoreo temporal requiere entrenarlo y evaluarlo con historiales cronológicos adecuados.
Modelos de lenguaje (LLM) para apoyar el análisis y su comunicación. Su función es convertir los resultados y el contexto disponible en explicaciones comprensibles para el investigador y la gerencia. No sustituir la evidencia ni tomar la decisión final.
La demostración utiliza datos sintéticos para ilustrar este enfoque. No debe confundirse con resultados de efectividad ya comprobados en un banco: el paso a producción exige evaluar los modelos con datos representativos y, para la priorización, con resultados reales de investigaciones.
El principio operativo es sencillo: la IA organiza y aporta señales; el profesional investiga, revisa, y aprueba. La aplicación no cierra automáticamente alertas, no establece actividad sospechosa como un hecho ni decide la presentación de un reporte de actividad sospechosa.
El criterio profesional no desaparece: debe estar mejor respaldado
Otra advertencia relevante de la conferencia fue que los modelos de lenguaje pueden completar los vacíos que dejamos en nuestras instrucciones.
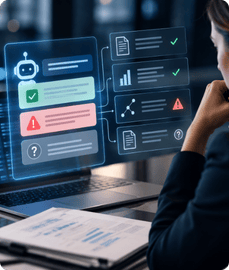
Conviene precisar el riesgo: las instrucciones ambiguas o la información incompleta pueden contribuir a respuestas incorrectas, pero incluso una instrucción bien redactada no elimina las alucinaciones. NIST describe este problema como la generación de contenido falso o erróneo presentado con aparente confianza. Una explicación convincente no es necesariamente una explicación correcta.
Por eso, nuestro enfoque exige distinguir los hechos comprobados de las inferencias, mostrar la evidencia disponible e identificar qué información falta. Cuando no existe fundamento suficiente, la respuesta adecuada puede ser “requiere revisión adicional”, no una conclusión más elaborada.
La supervisión humana tampoco debe convertirse en una firma automática. El revisor necesita tiempo, competencia, y autoridad para discrepar. NIST advierte sobre el sesgo de automatización: confiar excesivamente en una respuesta por el hecho de haber sido producida por un sistema.
También recomendamos un aprendizaje controlado. Los resultados de las investigaciones pueden alimentar futuros reentrenamientos, pero los cambios deben probarse, documentarse, y aprobarse. “El modelo aprende” no debería significar “el modelo cambia sin supervisión”.
La IA ya está aquí. Su valor debe demostrarse
La conversación pública ha pasado de preguntar si la IA tendrá impacto a debatir cómo dirigirlo. El 22 de septiembre de 2026, durante su intervención ante la Asamblea General de las Naciones Unidas, el presidente Donald Trump utilizó la expresión “Super Intelligence” para referirse a la inteligencia artificial. Para una junta directiva, esa denominación no debe confundirse con una demostración de capacidad técnica o de confiabilidad. whitehouse.gov
La evidencia más útil para un banco está en las pruebas.
Por ejemplo, la primera fase del Proyecto Aurora del Banco de Pagos Internacionales exploró IA, análisis de redes y colaboración entre instituciones en escenarios simulados. Reportó reducciones de falsos positivos de hasta un 80 %. Es un resultado de una prueba de concepto específica, no una garantía transferible a cualquier banco ni un resultado de nuestra aplicación. Su relevancia consiste en mostrar un potencial que debe comprobarse en cada entorno. Bank for International Settlements
La discusión regulatoria también está prestando atención a la efectividad. En su propuesta de abril de 2026 para reformar los programas AML/CFT, FinCEN planteó concentrar más recursos en clientes y actividades de mayor riesgo. Debe distinguirse esa propuesta de una norma final y, desde luego, de una obligación de utilizar IA. FinCEN.gov
Nuestra lectura es práctica: la conversación con la gerencia no debería limitarse a cuánta tecnología se adquirió, sino a qué decisiones mejoraron y con qué evidencia puede demostrarse.
Lo que debe medir una junta directiva
Hay una diferencia que conviene dejar clara: priorizar mejor las alertas no equivale, por sí solo, a reducir falsos positivos. Cambiar el orden de una fila no elimina sus elementos. La mejora debe evaluarse frente al proceso actual.
Para un piloto, recomendamos responder tres preguntas:
¿Mejoramos la investigación?
Evaluar si los casos relevantes llegan antes al investigador, si las explicaciones ayudan, y si quedan casos importantes relegados a prioridades bajas.
¿Mejoramos la operación?
Medir tiempos de revisión, acumulación de pendientes, reprocesos y costo por caso, incluyendo integración, supervisión y mantenimiento.
¿Mantenemos el control?
Comprobar la protección de los datos, la revisión humana, la documentación de excepciones, y la capacidad de detener o modificar el sistema cuando su desempeño se deteriore.
No proponemos medir el éxito únicamente por una tasa global de exactitud o por el número de alertas cerradas. Para la junta, la pregunta relevante es si el banco está utilizando mejor sus recursos sin debilitar la identificación y gestión del riesgo.
Una adopción sencilla para el banco
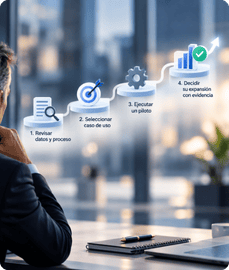
Un presidente de banco no necesita convertirse en científico de datos para dirigir una adopción responsable de IA. Necesita un problema bien definido, resultados verificables, y responsabilidades claras.
En Mijares Consulting, proponemos comenzar por el problema operativo: demasiadas alertas pendientes, información fragmentada, investigaciones repetitivas, o dificultad para explicar los resultados a la gerencia.
A partir de ahí, estructuramos un camino manejable: revisar los datos y el proceso, seleccionar un caso de uso, ejecutar un piloto acotado y decidir su expansión con base en evidencia. Cuando corresponde, recomendamos probar inicialmente en paralelo al proceso existente, sin delegar decisiones sensibles.
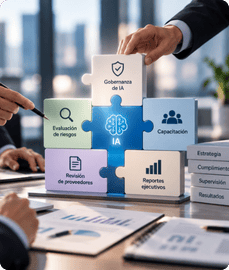
Nuestro acompañamiento reúne el diseño de la solución con gobernanza de IA, evaluación de riesgos, revisión de proveedores, capacitación y reportes ejecutivos, preservando la independencia necesaria en la validación. La gerencia recibe un alcance definido, entregables comprensibles, y puntos claros para aprobar y ajustar el proyecto.
La conveniencia no consiste en eliminar los controles. Consiste en que el banco no tenga que coordinar por su cuenta todas las piezas de la solución.
La reflexión que nos llevamos de Puerto Rico es que la IA puede ser mucho más útil cuando deja de presentarse como una promesa tecnológica y se convierte en una respuesta a un problema concreto de cumplimiento.
Ese es el punto de partida que proponemos: identificar dónde se pierde tiempo, dónde falta contexto y qué decisión necesita mejorar; después, demostrar cómo resolverlo, manteniendo al banco en control.
Síguenos, mantente informado, mantente seguro y naveguemos juntos el panorama de riesgos.